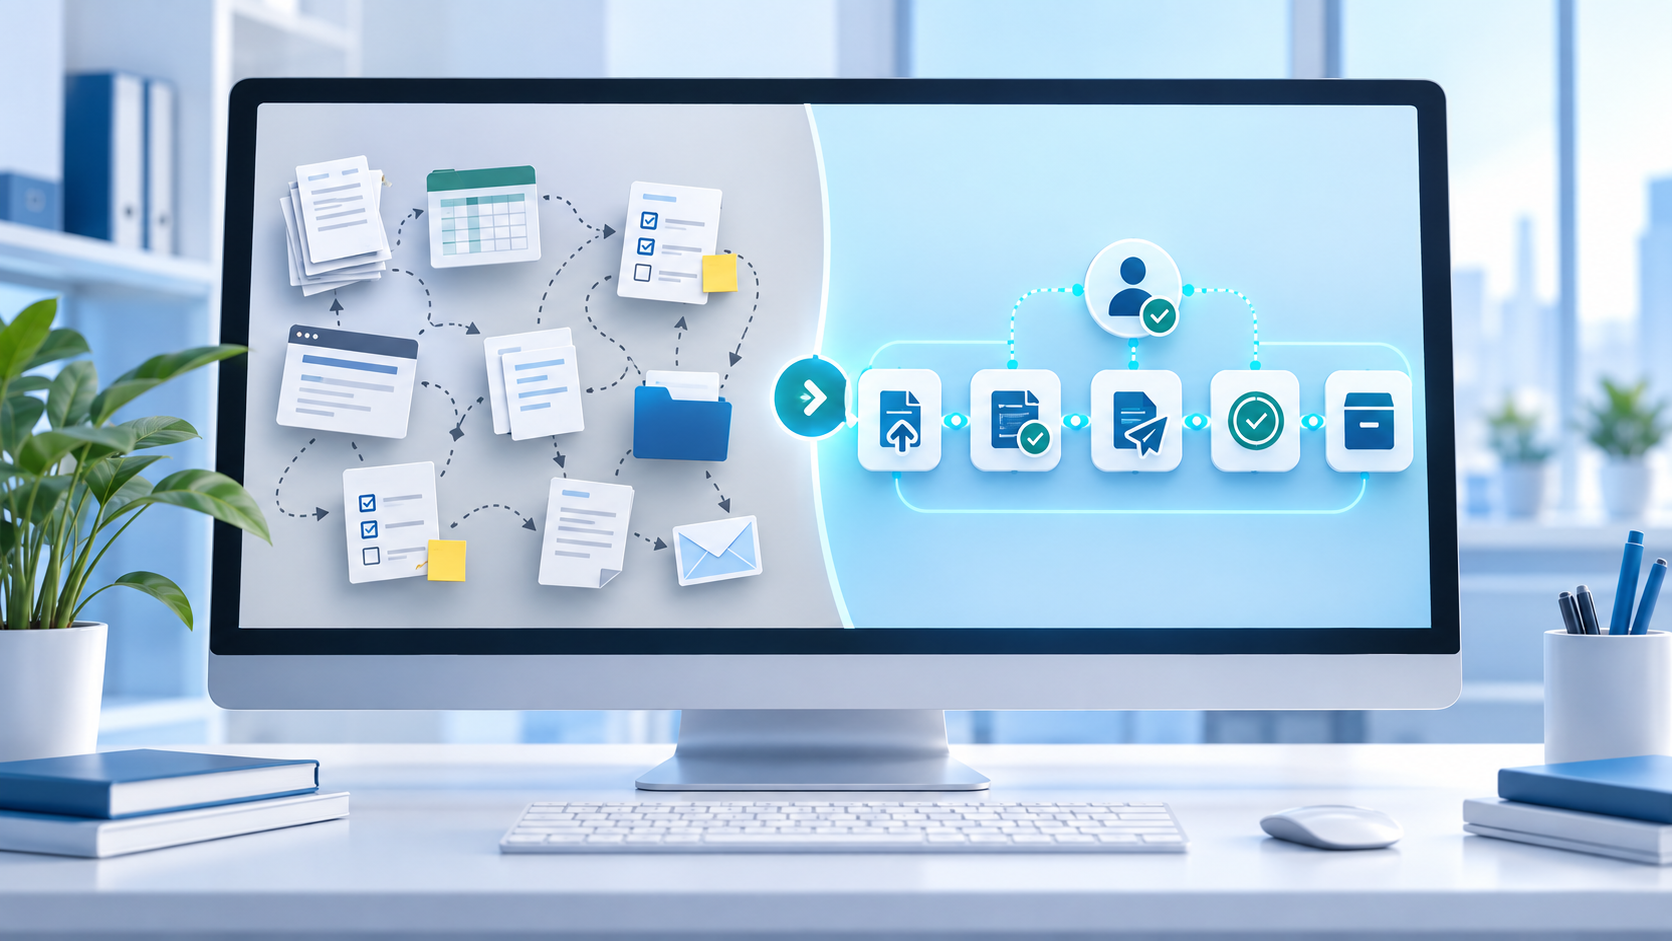
Um software pode reduzir alguns cliques e, ainda assim, deixar o gabinete responsável por quase todo o trabalho: reunir ficheiros, entrar em portais, repetir dados, confirmar estados e guardar comprovativos. Por isso, antes de comparar listas de funcionalidades, convém distinguir assistência digital de automação completa.
A diferença não está apenas no número de tarefas executadas pelo sistema. Está na capacidade de conduzir um processo desde a entrada dos dados até ao resultado verificável, tornando visíveis as exceções que exigem intervenção humana.
Este guia apresenta dez perguntas práticas para testar a profundidade de uma solução de automação fiscal para gabinetes de contabilidade.
O que significa automação completa num processo fiscal?
Automação completa não significa ausência de supervisão. Significa que os passos previsíveis, repetitivos e baseados em regras são executados pelo sistema, enquanto as decisões profissionais e as situações excecionais continuam sob controlo da equipa.
Um fluxo completo deve permitir responder a cinco questões:
- Que evento inicia o processo?
- Que dados, ficheiros e autorizações são necessários?
- Que operações são executadas automaticamente?
- Como são detetadas e encaminhadas as falhas?
- Que evidência demonstra que o processo terminou?
Se a solução automatiza apenas uma etapa intermédia, mas deixa a preparação, a consulta do resultado e o arquivo inteiramente a cargo da equipa, existe uma automatização parcial. Esta pode ser útil, mas deve ser apresentada e avaliada como tal.
1. O processo começa sem transcrição manual?
Peça ao fornecedor para mostrar de onde vêm os dados. A equipa precisa de copiar valores entre aplicações, preparar folhas auxiliares ou renomear ficheiros antes de iniciar cada operação?
Quanto maior for a preparação manual, maior será a probabilidade de erro e menor será o ganho real. Confirme quais são as entradas aceites, como são validadas e o que acontece quando falta informação.
2. O sistema trabalha por cliente e em lote?
Num gabinete, a utilidade de uma automação depende da capacidade de aplicar o mesmo processo a uma carteira de entidades sem perder a separação entre clientes, períodos e obrigações.
Teste uma operação com vários clientes. Verifique se é possível filtrar, selecionar, iniciar e acompanhar o trabalho em lote, mantendo estados e evidências individualizados. Uma tarefa executada rapidamente, mas apenas cliente a cliente, pode continuar a consumir demasiada atenção.
3. A comunicação com os portais faz parte do fluxo?
Algumas aplicações preparam dados, mas deixam o utilizador responsável por entrar no portal e concluir a operação. Outras acompanham uma parte mais extensa do processo.
Peça uma demonstração do percurso completo para as operações relevantes no seu gabinete. Confirme em que ponto termina a automação, que passos continuam manuais e como o sistema regista tentativas, respostas e indisponibilidades externas.
4. O resultado é validado ou apenas enviado?
“Submetido” não é necessariamente igual a “aceite” ou “concluído”. O sistema deve distinguir estados e mostrar a resposta efetiva de cada operação.
Durante a demonstração, provoque um caso inválido ou incompleto. Observe se a solução identifica o problema, conserva a mensagem recebida e impede que a operação seja apresentada como concluída sem evidência suficiente.
5. Os comprovativos ficam associados à obrigação certa?
Uma automação útil não termina no clique de envio. Deve permitir relacionar o resultado com a empresa, a obrigação e o período correspondentes.
Confirme se recibos, mensagens, referências e outros documentos ficam acessíveis a partir do processo. Pergunte também como são tratadas novas versões, correções ou substituições. O histórico não deve desaparecer quando surge um documento mais recente.
Para estruturar esta verificação, consulte o guia sobre comprovativos de obrigações fiscais.
6. As exceções geram trabalho controlado?
Portais indisponíveis, credenciais expiradas, ficheiros rejeitados e dados em falta fazem parte da realidade operacional. Uma solução madura transforma estas situações numa fila de trabalho clara.
Procure informação sobre causa, urgência, responsável, próxima ação e segurança de uma nova tentativa. Uma mensagem genérica de erro, sem contexto nem histórico, transfere o problema para a memória da equipa.
O artigo sobre gestão de exceções na automatização fiscal apresenta um método para organizar este circuito.
7. Existe supervisão nos pontos sensíveis?
Nem todos os processos devem avançar sem validação. A equipa precisa de conseguir definir quando uma operação pode continuar automaticamente e quando exige revisão humana.
Confirme se existem pontos de controlo antes de ações críticas, regras de autorização e separação entre execução e validação. O objetivo é reduzir trabalho repetitivo sem retirar ao contabilista a análise que depende de enquadramento, contexto ou julgamento profissional.
8. É possível reconstruir quem fez o quê?
Peça para ver o histórico de uma operação normal e de uma operação corrigida. O registo deve permitir identificar data, entidade, utilizador ou robô, ação, resultado e evidência associada.
A rastreabilidade é importante para investigar problemas, responder a clientes e melhorar o processo. Também evita que a equipa dependa de conversas dispersas, capturas de ecrã ou ficheiros guardados sem contexto.
9. O sistema mede o trabalho realmente poupado?
Uma demonstração rápida não prova, por si só, retorno operacional. Defina uma linha de base antes do teste: número de ocorrências, tempo ativo, tempo de espera, erros, repetições e trabalho de acompanhamento.
Depois compare o processo anterior com o novo. Inclua o tempo necessário para preparar dados, resolver exceções, validar resultados e arquivar evidência. O ganho deve ser medido no ciclo completo, não apenas na etapa mais visível.
10. A demonstração usa casos reais do gabinete?
Uma apresentação genérica pode esconder limitações. Selecione três cenários:
- um caso normal, com dados completos;
- um caso com uma entrada inválida ou em falta;
- um caso em que o portal ou serviço externo não responde.
Peça ao fornecedor para executar os três percursos. Avalie não só a velocidade, mas também os estados, os controlos, o tratamento das falhas e a evidência final.
Antes da demonstração, pode usar o método de mapeamento de processos no gabinete para delimitar o início, o fim, as entradas e as exceções de cada caso.
Grelha rápida de avaliação
Atribua a cada pergunta uma classificação simples:
- 0 — Não cobre: o passo continua totalmente manual.
- 1 — Assiste: reduz parte do trabalho, mas exige intervenção frequente.
- 2 — Automatiza com controlo: executa o passo, regista o resultado e encaminha exceções.
Não use a soma como único critério. Uma falha num ponto crítico pode pesar mais do que várias funcionalidades secundárias. Registe também requisitos obrigatórios, riscos e dependências externas.
Sinais de que a automação é apenas parcial
- A equipa continua a copiar dados entre sistemas.
- Cada cliente exige uma sequência separada de logins e consultas.
- O sistema mostra “processado” sem apresentar a resposta recebida.
- Os comprovativos são descarregados e organizados manualmente.
- As falhas chegam por mensagens genéricas, sem responsável nem próxima ação.
- Não existe histórico suficiente para reconstruir uma correção.
- O tempo poupado é estimado apenas pela duração de um clique ou envio.
Automatizar mais não significa automatizar tudo
O objetivo não é remover a intervenção humana de todos os processos. É atribuir à tecnologia o trabalho previsível e repetitivo, mantendo com a equipa as decisões que exigem análise e responsabilidade profissional.
Por isso, a melhor pergunta não é “quantas funcionalidades tem o software?”. É: “que parte do ciclo completo consegue executar com estados claros, evidência e tratamento de exceções?”.
Avalie o Decimus com processos reais
Se pretende comparar o Decimus com o fluxo atual do seu gabinete, selecione três processos representativos e peça uma demonstração baseada nesses casos. Inclua um caso normal, uma exceção e uma indisponibilidade externa. Assim poderá avaliar a profundidade da automação, os pontos de supervisão e a qualidade da evidência produzida.
Consulte também os 12 critérios para escolher software para gabinetes de contabilidade e use este artigo como checklist específica para avaliar automação fiscal.